
目次
1、賃貸不動産経営 成功のポイントはこちら
2、不動産管理会社の業務内容はこちら
3、弊社スタッフ紹介はこちら
4、建物の学習もいたしましょうはこちら
~はじめに 賃貸物件を新築予定のオーナーの皆様!
サブリース契約に関するトラブルにご注意下さい!
サブリース契約は、サブリース業者がアパート等の賃貸住宅をオーナーから一括して借り上げるため、一定の賃料収入が見込めることや、管理の手間がかからないことなど、オーナーにとってのメリットがある一方で、近年、賃料減額をめぐるトラブルなどが発生しています。
(大手有名企業の例)サブリース問題とは借地借家法の濫用(らんよう)です。サブリース会社は「借り手」となることから、借地借家法によって、その権利は手厚く保護されています。それを悪用し、不当な家賃低下の提案や、一方的な中途解約をするサブリース会社も存在します。大手サブリース会社と個人投資家が対立する時に、大手企業の権利だけが優先されることがあってはなりません。
以下実例
[事実不告知の例] ①将来の家賃減額リスクがあること ②契約期間中であってもサブリース業者から契約解除の可能性があること ③借地借家法の規定によりオーナーからの解約には正当事由が必要であること ④オーナーの維持保全、原状回復、大規模修繕等の費用負担があること ⑤家賃見直しの協議で合意できなければ契約が終了する条項⑥ 一定期間経過ごとの修繕に応じない場合には契約を更新しない ⑦サブリース契約の新築当初の数ヶ月間の借り上げ賃料の支払免責期間があること等について、あえて伝えず、サブリース事業のメリットのみ伝える勧誘行為。
[不実告知(うそ)の例] ①都心の立地なら需要が下がらないので、サブリース家賃も下がることは無い ②当社なら入居は確実であり絶対に家賃保証できる ③サブリースは家賃100%保証で絶対に損はない ③家賃は将来も確実に保証される ④周辺相場よりも高く借り上げできる ⑤原状回復費用をオーナーが負担する場合もあるのに、サブリース会社が全て負担する ⑥大規模な修繕はオーナー負担であるにもかかわらず、維持修繕費用は全て業者負担する等・・・これらはすべて嘘です。だまされないようにしてください。
最新トラブル相談事例
原野商法が再燃しています!ご注意 国民生活センターより
「土地を買い取ります」などの勧誘に要注意です!原野商法とは値上がりの見込みがほとんどないような山林や原野について「将来高値で売れる」などと勧誘して不当に買わせるものです。1970年~1980年代にかけて被害が多発しましたが、近年、その被害にあった方がさらに被害にあうケースが増加しています。
弊社にも首都圏の方から「昔購入した、富士宮の土地を処分したい・・・」「父から相続したけど、いらないから売りたい・・・」と相談が多々あります。しかしほとんどが、売値がつかない(価値のない山林原野)ような土地です。その方々は、税金は永久に払い続けなければなりません。

「あなたの持っている土地を高値で買い取る」といった電話勧誘をきっかけとし、その後契約内容の詳細を説明せずに「手続き費用」「税金対策」といった名目でお金を請求するが、実際には原野等の売却と同時に新たな原野等の土地の購入の契約をさせている、といった「売却勧誘-下取り」型の手口が目立ちはじめています。
詳しくはこちら より深刻に!「原野商法の二次被害」トラブル-原野や山林などの買い取り話には耳を貸さない!契約しない!-(発表情報)_国民生活センター (kokusen.go.jp)
使わない土地を国が引き取ってくれる制度ができました。
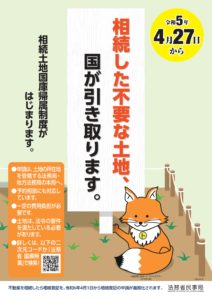
相続土地国庫帰属制度では原野商法の被害者の方が申請できるケースもありますので、よく考えて行動しましょう。以下参考
法務省:相続土地国庫帰属制度について (moj.go.jp)
相続した土地を手放したいときの「相続土地国庫帰属制度」 | 政府広報オンライン (gov-online.go.jp)
最新税制情報!
2023年10月1日から、消費税の仕入税額控除の方式として適格請求書保存方式(インボイス制度)が導入されます。
そもそも
☆消費税課税無し
のものは以下の通りです。
・アパートなどの居住用物件の家賃
・土地の賃料
☆消費税課税ありのもの
・共益費
・事業用店舗・事務所
・倉庫・工場
・月ぎめ駐車場
・太陽光発電収入
・仲介手数料
・管理料
・建物修繕費
店舗や事務所、倉庫、工場などの事業用物件を借り受けて営業する事業者(おそらく大半は法人・消費税課税業者)は家賃に付加される消費税を仕入れ税額控除するために、インボイス(適格請求書)の発行を家主に求めてきます。
インボイスを発行できるのは、適格請求書発行事業者として税務署に登録した者に限られます。
インボイスは税率区分が記載された請求書、納品書、領収書、レシート等ですが
通常のレシートと異なるのは、適格請求書発行事業者が発行したことがわかるように登録番号が記載されることです。
課税事業者・・・インボイス発行できる
免税事業者・・・インボイス発行できない
賃貸経営における貸主の影響
テナントが事業者の場合テナント側が損をするので
(支払った消費税10万円は、仕入れ税額控除とはならないので)
テナント側の今後の恐れとして
- 免税事業者と取引しない
- 消費税の負担がないように家賃の減額を要求される
- テナントが撤退してしまう
ことが考えられます。
オーナー側の今後
①登録事業者になる「消費税課税事業者選択届出書」を税務署に提出すればなれる
または
②家賃の減額をする
の2通りのパターンがあります。
①の登録事業者になったら・・・簡易課税制度を利用する。
簡易課税制度とは
売り上げに係る消費税×(1-みなし仕入率)=納税する消費税
みなし仕入れ率は業種によって率が異なりますが
テナントの家賃収入などは不動産業として第六種事業40%になります。
したがって10万円の消費税を受け取ったとすると、支払う消費税は6万円です。
簡易課税の要件
二年前(二期前)の課税売上高が5000万円以下であること
適用を受けようとする課税期間の開始の前日までに消費税簡易課税制度選択届出書を提出していること
経過措置もあります!
経過措置の期間中は、免税事業者からの課税仕入れについても仕入税額相当額の一定割合を控除できることになります。
2023年(令和5年)10月1日~2026年(令和8年)9月30日
・・・80%
2026年(令和8年)10月1日~2026年(令和11年)9月30日
・・・50%
これを利用して免税事業者のまま、仕入れ税額控除ができない部分に相当する金額を値引きすることで、取引先の負担がないようにする方法が考えられます。くわしくは弊社ホームページの税金ページをご覧ください!

2024年4月から土地や建物の相続登記が義務化されます!
相続人は不動産の取得を知った日から3年以内に登記を申請する必要があり「正当な理由」がないのに登記しないまま放置すると、10万円以下の過料が科されます。2024年4月1日の法施行前に相続した人も義務化対象になるため注意する必要があります。不動産取得を知った日か、法施行日のどちらか遅い方の日から3年以内の申請が必要になります。
「正当な理由」とは・・・父親が亡くなったが、不動産を所有していた事実を知らなかった・3年以内に遺産分割協議がまとまらない・相続人が大勢いて把握に時間がかかる・遺産範囲を巡り争いがある場合など
なぜ登記義務化が必要なのか・・・所有者不明土地を減らすため・特定空き家に指定される可能性があるから(固定資産税が激増する)・行政代執行が実施されると、解体費用として数百万円請求されることもあります。
登記手続きは①自分自身で行う②司法書士などの専門家に任せる(有料)③ウェブサービスを利用する(有料)があります。
相続土地国庫帰属制度スタート!
一定条件を満たすことで、相続した土地の所有権を国が引き取る新制度です。来年4月には「土地の相続登記義務化」が始まり、所有者不明土地解消に向けた国の法整備が進みます。
相続土地国庫帰属制度を利用できない土地10条件
- 建物が存在する土地
- 担保権等負担のある土地
- 通路・その他の他人による使用が予定されている土地
- 土壌汚染されている土地
- 境界が明らかでない土地
- 危険な崖がある土地
- 工作物・車両・樹木が地上にある土地
- 地下に除去すべき有体物がある土地
- 隣人とのトラブルを抱えている土地
- ⑥~⑨までに掲げる土地の他、通常の管理または処分するにあたり過分の費用または労力を要する土地
相続土地国庫帰属制度の負担金の具体例
宅地・・・面積にかかわらず20万円
田、畑・・・面積にかかわらず20万円
森林・・・面積に応じ算定
その他(雑種地、原野等)・・・面積にかかわらず20万円
令和5年度 税制改正のポイント
個人の方の空き家空き地・相続で得た資産の利用に対してメリットがある改正です!
- 低未利用地の適切な利用・管理を促進するための特例措置(100万円控除)
・・・個人が譲渡価額が500万円以下であって、都市計画区域内にある一定の低未利用地を譲渡した場合に、長期譲渡所得から100万円を控除する特例措置です。
——–改正ポイント!———-
延長(令和7年12/31まで)
拡充(譲渡価額の上限を800万円とする)
- 空き家の発生を抑制するための特例措置(3000万円控除)の延長・拡充
・・・相続日から起算して3年を経過する日の属する年の12/31までに、被相続人の居住の用に供していた家屋を相続した相続人は、当該家屋または、除却後の土地を譲渡した場合には、譲渡所得から3000万円を特別控除。
——–改正ポイント!———-
延長(令和9年12/31まで)
拡充(工事の実施が売買契約後でもよいとする)
※注意事項
相続した後に自分が使わないからと賃貸に出してしまうと、この特例は使えません。
- 土地の所有権移転登記に係る登録免許税の軽減措置の延長
——–改正ポイント!———-
延長(令和8年3/31まで)
所有権の移転登記 2%→1.5%
- 生前贈与加算
・・・相続前7年以内となりました。
——–改正ポイント!———-
令和5年度中は現行の相続前3年以内だけが相続税対象となりますので、なるべく令和5年度中に贈与するのがいいかもしれません。
さらに7年以内の生前贈与は、孫へのものは相続税に影響しません。
- 相続時精算課税制度の改正
・・・令和6年以降2500万円の非課税枠とは別に年間、基礎控除110万円を控除できます。
——–改正ポイント!———-
相続時精算課税制度を利用しながら110万円の基礎控除を併用するイメージで相続税課税の対象についても110万円を控除した後の金額が対象になります。相続直前の贈与でも110万円以内の贈与であれば贈与税も相続税もかからないことになります。
※注意事項
不動産を贈与する場合には、登録免許税・不動産取得税がかかります。
相続税の特例(小規模宅地の特例・空き家の3000万円控除)が使えません。
年齢制限があります。贈与者60歳以上。受贈者20歳以上。
賃貸経営支援業務
弊社では、令和3年に国家資格となりました「賃貸不動産経営管理士」が常駐しております。

200戸以上の賃貸住宅の管理を行う事業者は、国土交通大臣の登録が義務付けられました。お気軽にご相談下さい♪
免許番号 賃貸住宅管理業者 国土交通大臣(01)第008222号

賃貸不動産経営管理士とは、オーナー様から受託した不動産の管理・運営を専門とする唯一の国家資格です。宅建資格は入居者の募集や契約締結など、賃貸住宅の入居前に必要な業務が主です。 それに加えて賃貸不動産経営管理士は、入居後のトラブル対応・設備の維持管理まで行います。入居者様が安心して住宅を利用できるようにサポートするのはもちろん、オーナー様が資産を有効活用するバックアップなどの役割も果たします。単に物件管理だけでなく、経営へのバックアップができる資格です。
事業期間に応じた提案内容
①10~20年
コストを優先し、アパートやローコストマンションを提案します。
②20~30年
近隣物件との差別化を図り、付加価値を提案します。
③30~50年
差別化を重視し、ライフサイクルコストを抑える提案をします。
④50~100年
コストよりも差別化、ライフサイクルコストの低減を目指しつつ
スケルトン・インフィル
(建物内部の間取りや内装が変更しやすいようにすること)
も検討します。

賃貸住宅は投資額が少ないため、リスクは低い反面、 事業目的での入居に比べるとリターンは小さくなります。
賃貸住宅を選択する住人の主な分類 ①~③は建築材料の高騰時など特に増加します。
①積極的賃貸派・・・良質な賃貸住宅を求める
②当然賃貸派・・・設備等の機能の充実
③あえて賃貸派・・・多少の付加価値を求める
④とりあえず賃貸派・・・最小限の性能
⑤仕方なく賃貸派・・・家賃は安いほど良い

このように賃貸住宅を求める層は様々なので「新しくて設備の整った賃貸住宅だけ」が必ずしも良いわけではありません。 逆に、設備は最新でなくても、賃料が安い方が良い、という入居者さんもたくさんいます。賃料は一番高い固定費ですので、それは当たり前です。 勝負は築10年以上経ってからです。的確なメンテナンスと需要のある設備にリフォームしていくことで、安定した賃貸経営ができます。賃貸経営はビジネスです。毎月賃料が入ってくるからと、趣味や娯楽にお金を使ってはいけません。安定した経営のために、貯蓄と設備投資を繰り返します。また一番楽しいのは、ローンを全額返し終えてから。無借金賃貸経営をされているオーナーさんもたくさんいます。これはかなり楽しいです。
差別化の例
①学生用マンション
親の意向の影響もあり、セキュリティー重視ですが、家賃も重視されます。
広さも、19㎡~23㎡で十分で、限られた広さで生活を楽しむ設備や仕掛けが求められます。
②ペット可能物件
一般的にペットの範囲は
「1匹までで、手で抱きかかえられる大きさ」です。
室内での飼育を中心に、
共用部分での他の住民との接触が最小限に抑えられることを
ルールとしていることが多いです。
・動物専用汚物流し(排泄物の処理設備)や
・足洗い場等の設備が必要です。
ペット可物件に難色を示すオーナーさんはたくさんいますが、発想の転換で逆にライバル物件が少なく、ペットを買いたい借主さんも多いので、有利に満室経営できます。
私の扱った、東京の三軒茶屋の物件ですと、新築からペット可物件にすることで、ペット好きが最初から集まりますので、入居者さん同士のトラブルも無いです。また老朽化で建替え前の物件を、ペット可にしてしまう手もあります。動物のかわいい動画がユーチューブやティックトックでとても人気があるように、ペット可物件を求める入居者さんは増え続けています。ペット可物件専用の損害保険商品もあります。

通常の物件との違いはそこまでありません。一方で、 「糞と鳴き声」に配慮が求められます。これは入居者同士だけでなく、 近隣住民(ご近所さん)とトラブルにならないためにも 注意を促す必要があります。
③音楽専用マンション
ミュージシャンに限らず、音楽愛好家専用住宅
希少性の高さから他のマンションよりも高い賃料設定が可能です。
私の扱った東京の物件ですと、洗足学園音楽大学の近くにあり、防音室・ピアノの重量に耐えられる頑丈な床・若者向けのロフト、マンション真ん中に中庭のある素敵なマンションでした。常に満室の状態で、家賃も高く、空室を待っている入学予定の高校生や浪人の方もいました。音楽ショップや楽器屋さんがお客さんを紹介してくれます。超安定経営のマンションでした。

設備として、 ・窓や部屋の防音を施すほか、 ・換気設備や電気配線からも音が漏れることがあるので 設計上の配慮が必要です。
④高齢者専用賃貸住宅(サ高住)
サービスの種類(有料老人ホーム)
・状況把握サービス
・生活相談サービス
・福祉サービス
⑤シェアハウス

複数の借主が異なる契約期間で契約するため、 「契約関係が複雑」になります。 共用部分の範囲が広くなるので、 「通常の管理より大変」です。 ・居住ルール ・入居者同士のトラブル への対応も必要です。
⑥DIY型賃貸住宅
定義は
「工事費用の負担者が誰であるかにかかわらず、
借主の意向を反映して住宅の修繕を行うことができる」です。

空き家となった個人住宅の活用などで期待されており 改修費用を負担せずに現状のままで貸したいという貸主と 自分好みに物件をカスタマイズしたいという借主 との両方のニーズに対応できるようになっています。
建物価値の落ちない賃貸建物にするには・・・
①構造体(スケルトン)には100年以上の耐久性を持たせつつ
内装や設備は容易に改装・更新がしやすいSI(スケルトン・インフィル)
住宅にすること。
②メンテナンス費用の少ない内・外装材を使用すること
賃貸住宅の付加価値を高める付加設備
①宅配BOX/ロッカー
②インターネット

1棟丸ごとインターネット導入物件はますます、増えています。
③浴室乾燥機
④個別外物置

これは大人気の外物置です。
⑤床暖房
⑥可変式間仕切り
⑦専用ごみ置き場・専用回収
⑧セキュリティーシステム
(TVインターホン・オートロック・カードキー・デジタルキー他)

自動ドア・オートロック式の共用エントランスが、防犯面で望ましいです。

自動ドアエントランス。首都圏では分譲マンション並みの設備。こちらでは、グレードの高い賃貸物件についています。
⑨多機能収納
⑪広いバルコニー
⑩ガーデニング・専用庭
◎資金調達
①自己資金
最初は事業そのものの評価を行うため 自己資金は考慮に入れず、検討するのが一般的です。
②礼金・敷金
契約時に借主から賃料とは別に支払われる金銭ですが、基本的に退去時に借主へ返すものです。
③借入金 実際にはこれが賃貸経営の一番の負担になります。返済が苦しくて手放す大家さんがたくさんいます。
借入金の返済方法・・・
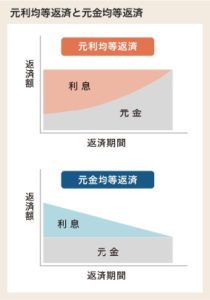
不動産賃貸事業資金の融資は元利均等返済が多く利用されています。
☆元利均等返済とは
毎月の返済額が一定。
※注意点
最初のうち返済額は利息の割合が高くなるため元金の減りが遅くなります。
返済直後は経費に算入できる利息部分が多くなるため、納税額が少なく
返済期間の後半には利息部分が減少するに伴い、納税額が増えます。
☆元金均等返済とは
元金部分の返済額を一定とする方法。
返済が進むにつれて元金が減少するため
利息を含んだ返済額が、元利均等返済より減少します。
◎賃貸経営の収入項目
①賃料収入
計算方法
坪当たり賃料×占有面積合計×12か月×(1-空室率)
レンダブル比とは
建物延べ床面積に対して、
賃料収入を得ることができる専用部分面積の割合

グレードの高い建物(エントランスや共用部分が広いため)や規模の小さい建物はレンダブル比は小さくなります。
②更新料収入(地域によります)
③駐車場収入(物件によります)
④剰余金運用利子収入(現在の預金金利は安いです)
◎賃貸経営の支出項目
①建設年度経費
減価償却
②地代(土地が賃貸借の場合)
地代はおおむね、土地の固定資産税・都市計画税の
2~3倍程度で設定されます。
③維持管理費
建物建築工事費を基準とした場合
維持管理費は、0.5%~1.0%程度
④損害保険料、公租公課
建物建築工事費を基準とした場合
・火災保険のみであれば0.04%~0.06%
・総合保険であれば0.15%程度
固定資産税・都市計画税
⑤前年度事業税
⑥減価償却費
⑦借入金金利
☆保険の種類について
①第1分野・・・生命保険
②第2分野・・・損害保険
③第3分野・・・傷害保険やがん保険など
火災保険・地震保険の特徴
住宅に関する火災保険は「すまいの保険」と呼ばれ
火災だけでなく
落雷、破裂・爆発、風災、ひょう災、雪災の補償です。


※地震や噴火は火災保険では補償されません。
またこれに伴う津波の損害は
「地震保険」によって補償されます。
地震保険は火災保険に付帯して加入し、単独で加入はできません。
地震保険の保険金額
①主契約である火災保険の保険金額の30%~50%の範囲
②上限額は建物5000万円、家財1000万円まで。
借家人賠償責任保険
賃借人(入居者)が賃貸人(大家)に対して賠償を補償するものです。
※自己の家財等に対する保険ではありません。
火災保険の特約として加入することが多いですが、
単独で加入もできます。
◎不動産の証券化について
不動産投資と不動産事業の管理を行うことを目的として設立された法人が
不動産が生み出す賃料収入などの収益を裏付け資産にして証券を発行し
投資家から資金を調達する手法です。
銀行からの借り入れに比べて低いコストで資金調達が可能です。
アンバンドリングとは
従来一体化していた業務を別々に行うこと。
不動産証券化のアンバンドリングは以下①②のこと
①アセットマネジメント(AM)
投資家からの委託を受けて、集めた資金を
不動産投資により運用する業務を行う。
具体的には資金運用の計画、決定・実施。
アセットマネージャーの業務
・不動産投資の計画策定
・投資の決定実行
・プロパティマネジメント会社からの報告を受けて
投資の状態を把握する。
・現実の管理運営の指示。
・不動産売却によって投下資本を回収する。
②プロパティマネジメント(PM)
プロパティマネジメント会社はアセットマネージャーから選定されます。
投資家からの委託を受けて、
不動産に関する現実の賃貸管理や運営を行う。
投資家の数は多く、常に入れ替わる可能性があることから
調査提案には、不特定の相手に対する説明責任を果たすことが求められ
客観的な根拠を常に用意しておくことも求められます。

☆重要な業務 コンストラクション・マネジメント(CM) 中長期的な改修・修繕のこと。
賃貸不動産経営と税金
◎所得税
不動産所得=収入―費用のこと
☆収入
①賃料・地代・礼金・更新料
②敷金などの名目で、退去時に返還しないもの
③共益費(電気代・水道代・掃除代など)

☆費用(必要経費)
①事業税
②消費税(税込みで経理処理をしている場合)
③対象物件の固定資産税・都市計画税
④契約書や領収書に貼付した収入印紙の印紙税
⑤掛け捨ての損害保険料
⑥修繕費
⑦不動産会社への管理手数料
⑧管理組合に払う管理費
⑨入居者募集のための広告宣伝費
⑩税理士報酬で、賃貸経営に係るもの
⑪弁護士報酬
⑫減価償却費
⑬立退料
⑭共用部分の水道光熱費
⑮土地の購入および建物の建築に要した借入金の利子
⑯その他清掃料、消耗品費

※個人所得税では取得価額が10万円未満の場合、 全額をその使い始めた年の必要経費とします。
※必要経費と認められないもの
①所得税
②住民税
③借入金の元本返済部分
④家事費(事業に関係しないから)
※不動産購入時に必要経費となるもの
①不動産取得税
②登録免許税
③登記費用
④収入印紙
⑤建築完成披露のための支出
※不動産購入時に「取得価額(取得費)」となるもの
①土地の購入金額(これは減価償却の対象とはなりません)
②上記土地上の古屋建物代金と取り壊し費用
③整地、埋め立て、土盛り、下水道、擁壁工事費
④建物建築費、購入代金(工事代金・設計料・工事確認申請料等)
⑤設計変更費用
⑥増改築リフォーム費用
⑦エアコン、給湯設備等の建物付属設備
⑧購入のための媒介手数料
⑨土地の購入および、建築に要した借入金の利子
⑩土地建物の固定資産税・都市計画税の精算金
☆減価償却について
対象資産
①建物
②建物付属設備
③構築物
④機械装置
⑤車両
⑥器具備品など
※対象とならないもの
・土地
耐用年数の例
①鉄筋コンクリート造 47年
②重量鉄骨造 34年
③木造サイディング張 22年
④エレベーター 17年

定額法とは・・・
毎年の減価償却費が同額となるように計算する方法
取得価額×定額法の償却率
定率法とは・・・
初期に減価償却費を多くして、次第に減るように計算する方法
期首帳簿価額×定率法の償却率
※建物と2016年4月1日以後に取得した建物付付属設備や構築物
は定率法のみ
☆修繕費について
修繕費の判定
・20万円未満
・3年以内の周期で行われる修理や改良
※資本的支出かどうかの判断
支出した額が60万円未満の時など
☆損益通算による税金の相殺
不動産所得の赤字があるときは 他の所得の黒字と差し引き計算できます。 しかし必要経費に算入した土地等の負債の利子は 損益通算の対象とはなりません。
☆確定申告
20万円を超える不動産所得がある場合
所得税を納税しなければなりません。
サラリーマンなどの給与所得者は、
給与所得と不動産所得を合算して
確定申告をします。

・確定申告期間 その年の翌年の2月16日~3月15日 ・納税期限 3月15日まで(振替納税の場合は4月中旬) ・確定申告書の提出先 納税者の住所地を管轄する税務署
☆青色申告について
不動産事業を営んでいる個人が一定の要件を満たす帳簿書類(7年間保存)を備え
税務署に承認された場合
青色申告のメリット
①青色申告特別控除
不動産所得から10万円を控除できます。
さらに55万円の控除あり(下記の要件を満たしていること)
・事業的規模により不動産の貸付を行っている。
・正規の簿記の原則(複式簿記)により記帳している。
・確定申告書に貸借対照表・損益計算書を添付して
申告期限内に提出する。
②青色事業専従者給与
青色事業専従者の給与を必要経費にできる。
③純損失の繰り越し
損失分を翌年以後3年間にわたって
各年分の所得から差し引くことができます。
◎消費税
建物の売買代金や仲介手数料等の支払いについて
消費税が課税されます。
事務所・店舗の賃料や駐車場収入も消費税課税となります。
土地の売買代金は消費税はかかりません。
◎印紙税
建物の賃貸借契約書には印紙税がかかりません。
不動産売買契約書、建物請負契約書にはかかります。
1通ごと貼ります。
契約書等の記載の金額によって印紙の額が決まります。 5万円未満の領収書は非課税です。
◎登録免許税
登記を行うためです。登記は司法書士さんにお願いします。
◎固定資産税・都市計画税
住宅用地の特例があります。
200㎡以下と200㎡超でそれぞれ税負担が軽減されます。
◎その他の税
①居住用財産の譲渡所得の特例
・3000万円の特別控除(併用可)
・所有期間10年超の軽減税率(併用可)
・買い替え特例(併用不可)
②特定空き家に対する固定資産税
そのまま放置すれば著しく危険と自治体が判断した空き家は
6分の1に軽減されていた固定資産税の特例から
除外されてしまいます。
空き家の放置は注意しましょう!
③空き家にかかる譲渡所得の特別控除の特例
家屋と敷地両方を相続した相続人がそれらを譲渡した場合に
譲渡所得について3000万円を控除できます。
④居住用超高層建築物(タワマン)にかかる固定資産税の見直し
タワマンの上層階と下層階では取引価格が大きく違いますので
階層ごとのその税の補正。
税金については、下記のページもクリックしてご確認下さい♪↓
◎不動産賃貸経営の法人化
メリット
①超過累進課税率の緩和
オーナーと会社の所得を分散できる。
②給与所得控除の利用
家族を従業員とする。
③税率軽減
・個人の最高税率55%
・法人の国税と地方税を合わせた実効税率29.74%
④個人事業と会社経営の分岐点
一般的に所得が800万円を超えると法人の方が有利とされています。
ただし、法人の場合
・司法書士費用・登記費用
・税理士費用
・社会保険負担
を考慮します。
~まとめ~
法人化することで確実にメリットが生まれるわけではなく
所得の多寡に応じた節税メリットと
負担増を比較検討したうえで
まずは個人で物件を増やしていき、一定の所得を超えた段階から
法人化していく方向性が望ましいです。
不動産経営に関する4種類の会社形態
①管理受託方式
管理料を必要経費とすることで所得の分散を図れます。
②サブリース方式(一括転貸)
不動産管理会社を設立し、そこに個人オーナーが所有物件を定額で貸付け
さらに不動産管理会社が市場価格で第三者に貸し付けることで
その差額を会社の収入とする方法です。
サブリースは空室リスクを管理業者が負担するので
管理料は①より高くなります。
管理料は賃料の10~15%が適当と言われています。
③建物所有会社の利用
④土地建物所有会社の利用

◎相続対策 流れと成功のポイント!
まず試算をいたしましょう! 相続財産の把握+相続人の確定+被相続人の希望
相続税の申告が必要な方とは
B遺産総額>A遺産に係る基礎控除額 のことつまり
A遺産に係る基礎控除額・・・
3000万円+(600万円×法定相続人の数)
を超える場合です。
B遺産総額=下記①―②+③
①相続税が加算される財産
現金・預貯金
土地建物
有価証券
生命保険金
死亡退職金
相続時精算課税適用財産
②相続財産から控除できる債務等
借入金等
葬式費用
③相続財産に加算する受贈財産
相続開始前3年以内に贈与を受けた財産
しかし
配偶者(妻)が財産を引き継ぐ1次相続では様々な税優遇策があります。
・小規模宅地の評価減の特例
・配偶者控除(1億6千万or 法定相続分まで無税)
いずれも相続開始翌日から10か月間に遺産分割を確定して申告しましょう!
子供がいない場合は・・・
「妻に全財産を相続させる」と遺言書を書いておきましょう。
子供がいる場合は・・・
1次相続でお子さんの取り分をできるだけ増やすと、2次相続(母から子)の時に税負担が軽くなります。
相続対策とは?
①節税対策・・・贈与税の配偶者控除・賃貸物件の建築・生前贈与・養子縁組の利用・農地の納税猶予など
②納税資金対策・・・土地活用による安定収入確保・生命保険の利用・延納・物納等
③争続(そうぞく)対策・・・遺言書作成・死因贈与・代償分割の利用・信託など
法定相続人の範囲
配偶者は常に相続人となる。配偶者と○○という形で
以下の順位が高い者から相続人となる

第1順位 被相続人の子 子が死亡していると孫(代襲相続) 第2順位 被相続人の直系尊属 第3順位 兄弟姉妹
法定相続分
①配偶者と子
ともに2分の1ずつ
②配偶者と直系尊属
配偶者3分の2 直系尊属3分の1
③配偶者と兄弟姉妹
配偶者4分の3 兄弟姉妹4分の1
相続放棄について・・・相続放棄が認められない場合もあります。
①故人の財産を1つでも処分すると、相続放棄が認められません。(亡くなった人の預貯金を葬儀費用に充てた場合など)
②自身が相続人になったと知った時から、3か月を過ぎると認められません。交流の無かった親族がいる場合はご注意!


◎不動産の財産評価について
①土地の評価額
通常は路線価額です。
国税庁が毎年1月1日時点の価格を公表
路線価額の定められていない地域は
固定資産税評価額に一定の税率をかけて求めます。
土地の評価額は公示価格のおおむね8割です。
②建物の評価額
固定資産税評価額と同額
建築価格の5~7割前後です。
③貸家建付地
更地のことを税務上「自用地」といいます。
自用地に賃貸物件を建てると更地よりも
土地の相続税評価額が下がります。※注意 よく聞く言葉「借金をするから評価が下がる」のではなく、これは現金で建てても評価額が下がります。無理なローンを組まないことです。賃料はマンションが古くなるとどんどん下がってきますので、借金が返せなくなって、ご先祖代々の土地を手放す大家さんはたくさんいます。銀行(不動産会社・建設会社含む)に勧められて安易に借金してはいけません。利息分が無駄になりますし、減価償却が終わってからは、所得税額が増えてきますので、ローン返済の最後が苦しいです。←ここで売却ということが多いです。
④貸家の評価額
貸家は30%の評価減のため
相続税評価額は
建築代金の40~50%程度です。
⑤小規模宅地等の評価減
土地の評価を50%減額できる。
対象敷地面積 200㎡までの部分。
親族が貸付事業を引き継ぎ宅地等を保有して営んでいること。
※相続開始前3年以内に貸し付けを開始した不動産は 除外。

相続税の速算表と相続税額早見表
◎贈与税について
個人から財産をもらったときにかかります。
法人からもらった時は、所得税です。
自分が保険料を負担していない生命保険を受け取った場合や
債務の免除を受けた時なども贈与税がかかります。
1年間(1/1~12/31)で110万円以下はかかりません。
(暦年控除)
☆相続時精算課税制度

原則として60歳以上の親や祖父母が20歳以上の子や孫に 財産を贈与した場合、暦年課税に代えて、2500万円超の 部分について税率20%で贈与税を支払う制度。 <相続時精算課税制度の改正> ・・・令和6年以降2500万円の非課税枠とは別に年間、基礎控除110万円を控除できます。 ——–改正ポイント!———- 相続時精算課税制度を利用しながら110万円の基礎控除を併用するイメージで相続税課税の対象についても110万円を控除した後の金額が対象になります。相続直前の贈与でも110万円以内の贈与であれば贈与税も相続税もかからないことになります。 ※注意事項 不動産を贈与する場合には、登録免許税・不動産取得税がかかります。 相続税の特例(小規模宅地の特例・空き家の3000万円控除)が使えません。 年齢制限があります。贈与者60歳以上。受贈者20歳以上。
◎遺言とは
満15歳に達したものができる。
遺言者は生存中遺言を自由に撤回できます。

遺言の種類 普通方式(原則) ①自筆証書遺言 ②公正証書遺言 ③秘密証書遺言。配偶者(妻)が財産を引き継ぐ1次相続では様々な税優遇策があります。 ・小規模宅地の評価減の特例 ・配偶者控除(1億6千万or 法定相続分まで無税) いずれも相続開始翌日から10か月間に遺産分割を確定して申告しましょう! 子供がいない場合は・・・ 「妻に全財産を相続させる」と遺言書を書いておきましょう。 子供がいる場合は・・・ 1次相続でお子さんの取り分をできるだけ増やすと、2次相続(母から子)の時に税負担が軽くなります。
・遺言書が無くても良いケース・・・法定相続人が一人だけ
・遺言書作成が推奨されるケース・・・夫婦で子供がいない方。独身。前の配偶者との間に子供がいて再婚している場合など。
!注意!不動産所有者(親)が認知症になってしまった場合、空き家状態で放置されるケースが増えています。認知症の本人に代わり空き家を処分できる制度もあります。
①家族信託(本人が元気なうちに、信頼できる親族に、財産管理や処分の方法について設定しておける)②任意後見制度(本人が元気なうちに、信頼できる人を、任意後見人に選ぶ。裁判所が選んだ任意後見監督人に相談した上で空き家の処分を行います。)
①②をするまえに親が認知症になってしまったら③法定後見制度があります。これは裁判所が成年後見人を選びます。家族以外の弁護士などが選ばれることが多いです。


◎入居者募集の細かな流れ
①物件調査・・・物件だけでなく、周辺利便施設も借り手に選ばれる上で重要事項です。最新の開店・閉店状況もすぐに調べにいける、地元不動産業者が有利です。穴場スポットや人気のお店の情報が豊富な地元業者をお使い下さい。
②広告宣伝 ・・・不動産業のメイン広告ツールはチラシではなく、インターネット(主にモバイル)の時代です。借り手はお部屋探しの際、平均で9~11物件を閲覧しています。(アットホーム2023ユーザー動向調査より)ホームページを見た不動産会社数は平均4.4社です。その中から問い合わせをした不動産会社は、平均2.7~3.1社。

カラフルでイラスト入りの募集図面。すぐ捨てられないようなチラシにしたい!物件の良い所を最大限アピールします!周辺のお店や施設の最新の情報も重要です。キャッチコピー、フォントにもこだわります!美しく撮影するポイントも学習しています。

GIF動画、間取り(3D2D)・地図・ペイントソフトなど多数、使いこなします。
~~~~物件掲載サイト一例~~~~


富士宮市が運営しております移住者向けサイト「移住定住Fujinomiya Life」にも掲載しています。市の担当者さんいわく「ただいま移住ブームです」とのこと。


ユーチューブ動画製作 弊社ホームページに掲載や各種SNSにシェア可能

今やテレビを超える存在となったユーチューブでの、物件紹介動画をお作りします。不動産ポータルサイトに載せることができる情報(写真・説明文など)は、容量や文字数が限られています。しかも1物件1枠のように、有料です。しかし、ユーチューブ動画にすれば、掲載は無料で何時間の動画でも載せることができます。説明コメントも無限大に載せられます。
☆ホームページ内では富士山観光レジャー情報 や、安心!富士宮市民生活情報等も動画を中心に発信しております。下記をクリック!

クリックしてご確認下さい♪

富士山写真館 季節ごと定期的に撮影スポットを訪れます。

クリックしてご確認下さい♪

富士宮や富士山近郊のお祭り・レジャースポット・グルメなどの紹介。穴場もかなり載っています。
インターネット掲載料・動画制作料について・・・物件ごと、管理・募集依頼形態ごと料金が変わります。
[インターネット掲載の内訳]
・有料ポータルサイト掲載料
(SUUMO/ライフルホームズ/スマイミー静岡(宅建協会)/ハトマークサイト/不動産ジャパン/空き家バンクしずおか)
・自社ホームページ物件検索
・ホームページ新着おすすめ物件情報、個別物件宣伝ブログ記事
・グーグルマップのグーグルマイビジネス最新情報による新着・個別おすすめ物件宣伝記事
・遠隔地からの見学者向けFace Book詳細アルバム
・富士宮市移住定住ポータルサイト フジノミヤライフ(県外移住者向けサイト)
・上記複数インターネット掲載による反響(SNSのダイレクトメール・公式ラインチャット・インターネットメール)による、夜間早朝の問い合わせ対応
[動画制作内訳]
動画作成用有料ソフトFilmora (フィルモラ/フィモーラ)Wondershare 社 使用
拡散・宣伝のため
・ショート動画1分・・・スマイミー静岡/Face Book物件詳細で使用
・リール動画1分・・・グーグルマイビジネス/SNS(YouTube shorts/Instagram/LINE VOOM/Face Book)新着・おすすめ物件紹介で使用
・ロング詳細動画4分・・・遠隔地からのオンライン見学者向けYouTubeで使用
・上記の機材費・演出小物費・撮影出張料・編集料 1日単位×複数日
ご入居希望者様からのお問い合わせ対応について
物件の長所のみならず短所も示します。物件のメリットやお得になるフリーレントなどは丁寧に説明、また問い合わせに対しての連絡の細やかさ、速さ、話しやすい人柄であることを第一に考えています。物件以外にも、その地域の情報に精通しております。
③入居審査(2日以内スピード審査)
◎契約業務 対面契約が基本
重要事項説明
普通賃貸借契約
定期建物賃貸借契約
一時使用目的の建物賃貸借契約
取り壊し予定の建物賃貸借契約
など
◎居住ルールの指導・クレーム処理
・入居のしおり 物件ごとの入居案内
・生活騒音に関する指導

・ゴミ出し方法
・喫煙
◎緊急事態対応
①漏水発生時
急いで上階に行き、下階に水が漏っている旨伝えます。
現場の状況を確認した後、必要に応じて修理会社へ連絡をします。
貸主様への報告や保険会社への報告要請等行います。

②地震発生時
被害状況を確認し、復旧や後片付けを行います。
③火災発生時
消防署へ通報、現場へ駆けつけ、入居者様に火災の発生を知らせて
入居者様の避難誘導を行います。
消火器による初期消火等の延焼防止に努めます。
④空き巣発生時
被害物件の内容、犯人の侵入経路など、被害状況を確認したうえで
被害者入居者様の加入保険を調査し、補償手続きを支援します。

再発防止のため、オーナー様と相談のうえ、侵入経路の遮断や 非常警報装置などの防犯システムを設置するなどの対策を 早急に行います。 掲示板等に空き巣被害発生の掲示をし、他の入居者様に部屋の施錠 の徹底を呼びかけます。
◎駐車場・駐輪場・共用部分の管理
・不法駐車を防ぐ。
・放置自転車の撤去・整理。
・共用部分の入居者様の私物を無断で撤去することが
できないため、入居者様自身によって撤去をお願いします。
◎定期清掃
出入り口ホールや廊下・階段・排水溝等。弊社では退去時のルームクリーニングや、月1度、階段等の共有部分の清掃(ゴミ拾い、草取り含む)を自社で行っておりますので、皆様から 「顔のわかる不動産屋さん^-^」 として温かいお声をかけていただいております。 急なお部屋のトラブルもすぐに駆けつけられる地元の不動産屋さんにおまかせください!
◎賃料未払いへの対応
家賃債務保証会社を利用しています。
◎住環境の整備

①除草
土地が露出した部分は雑草が生えやすいです。
②植栽
建物の美観向上の他、防犯・防災の効果も有しています。
定期的に植木屋さんに剪定をお願いします。
③防犯対策
警報機・非常ベル・オートロックエントランス防犯カメラ、二重鍵、防犯フィルム
窓ガラスの二重化・フェンスの設置・センサーライト・警備会社自動通報・近隣の方とのコミュニケーション・ゴミは夜間に出さない・バイクカバーは不燃性にする・非常時の避難路の確保のため、共用部分の私物の撤去などが有効です。
鍵の種類
ロータリー(U9)シリンダー
ディンプルキー対応シリンダー
カードキー対応シリンダー
暗証番号設定式シリンダー
◎社長(入居者様からの呼ばれ方・・・社長/後藤さん/ハーモニーさん)
保有資格
国家資格 宅地建物取引士/賃貸不動産経営管理士/総合旅行業務取扱管理者/農業用品目毒物劇物取扱者
公益財団法人不動産流通推進センター公的資格 不動産コンサルティングマスター
特技 米作り・事業用賃貸経営・大ベテランなので富士宮市のことなら何でも知っています。
趣味 登山・読書
◎会計顧問 吉岡佳子公認会計士(神奈川県鎌倉市)県立富士宮西高→明治大学経営学部→監査法人トーマツ→渡部要税理士事務所→銀座税理士法人/銀座公認会計士共同事務所
◎IT顧問 PM 後藤 治 大阪明星高校→早稲田大学政治経済学部→ANAシステムズ(ANAシステム開発 SE)
◎スタッフ後藤
保有資格 国家資格 宅地建物取引士/賃貸不動産経営管理士
特技 音楽制作 ユーチューバーです。(登録者数2.4万人の個人チャンネルにてYouTube パートナー プログラム合格)
趣味 企業/業界研究 四季報を読む 地域情報発掘
主な業務 契約書等作成/物件調査/査定/商品企画/プレゼン資料作成/撮影/ホームページ管理/メール対応/動画作成/図面広告作成/各種SNS発信等
出身校 暁秀高校→東京女子大学文理学部 社会学科
職歴 県内金融機関 →東京都渋谷区の不動産コンサルティング会社
経歴~引越しと街、不動産と私~
地元、富士宮市立富士根南中から暁秀高校、東京女子大学へ進学いたしました。大学の略称は東女(とんじょ)。瀬戸内寂聴さん、有吉佐和子さん、森英恵さん、女優の竹下景子さん・多部未華子さん、アナウンサーの伊藤聡子さん等の出身校です。津田塾大学、東京女子大学、日本女子大学は東京の女子大御三家と呼ばれます。

東京都杉並区善福寺にある、シンメトリーの美しい芝生のある、キリスト教の大学です。あまりの美しさに「この大学で学んでみたい!」と思い第一志望にしました。

大学内チャペル 大学の立地も大変よく、首都圏で住みたい街ナンバーワンの吉祥寺と、アンティーク・骨董の街、西荻窪の中間地点にあります。
大学在学中は最寄り駅である、関東地区で「住みたいまちNo.1」の吉祥寺に住んでいました。「住みたいまちNo.1」になるには理由があります。

富士宮市も「住みたい街No.1」吉祥寺を目指して!富士宮市の良い所をまだ知らないだけ・・・かもしれない!
当時、全国展開する前、一個人商店だったカルディコーヒーのような個性的なお店が、何軒も連なり、とても活気のある町でした。また、スターバックスもまだ首都圏にしかないにもかかわらず、吉祥寺には駅北と駅南・駅東に各1店舗ずつあるような、勢いのあるお店が出店したがる、競争の激しい町でもありました。

戦後からの老舗が連なるハモニカ横丁
しかしながら、駅南には緑豊かな池のある公園があり、お座敷の焼き鳥屋など老舗店も多く、情緒豊かで人気がまた人気を呼び、人やお店が絶えずあふれる素敵な町でした。このような町に、富士宮市もしたいのです。

ジブリ美術館のある公園です。
大学時代はドラマで見る「法律のヒーロー」に憧れて、法律事務所でアルバイトをしていました。弁護士先生が実際に担当した裁判の録音テープの書き起こしや、霞が関の裁判所や法務局へ行ったり、訴状を作ったりしました。

法律事務所のあった中野坂上

裁判所
就職活動では、就職超氷河期の中、何とか県内の金融機関に入ることができました。そこでは、営業店の預金・為替・出納のすべてを経験することができました。特に店の現金を最後に締め上げる出納の業務は緊張感があり、現金を扱う大変さを体験しました。そして在職中に前から興味のあった宅建の資格を取り、結婚と同時に再び、「都会で働く」ようになりました。
今度は、東京都渋谷区神宮前の不動産コンサルティング会社に、正社員として再就職することができました。

この右側の建物がオフィスです。渋谷と原宿の間、明治通りの横に通る「キャットストリート」と呼ばれる細い道沿いに会社はありました。車はほぼ通らず、歩道に野良猫が行きかう、カフェやアパレルショップが立ち並ぶ道です。現在は、会社が大きくなり、明治通り沿いに移転しています。

クリスマスの表参道 表参道も目と鼻の先、ランチの散歩コースで、一流ハイブランドのお店が立ち並びます。当時は表参道ヒルズが開業したばかりということもあり、大変にぎわっていました。
業務は、賃貸管理の中でも更新手続き・集金管理・家賃督促・滞納者を訴える裁判準備・行方不明になった滞納者追跡など探偵に近いこともしました。
未収賃料回収について・・・未収賃料を回収するために借主の承諾を得ないで賃貸建物の「部屋の鍵を交換して借主が室内に入れないようにする」など、私人が裁判所による司法手続きによらず実力行使(自力救済)することは禁止されています。またこれを特約で定めていたとしても、公序良俗に反するため無効となります。
賃料不払いを理由とする契約解除について・・・裁判所では、借主の故意過失による滞納にオーナーが相当の期間を定めて催告し、相当期間内に家賃を納めない場合であっても、「信頼関係破壊」に至らないと判断されてしまいます。数ヶ月分の賃料不払いがあって初めて信頼関係が破壊されたと認められる傾向にあります。
このため、滞納トラブル防止のためには、厳格な入居審査と、早い段階での家賃督促が重要です。
訴訟の種類 ①少額訴訟・・・簡易裁判所で即日判決となります。60万円以下の訴訟同一年に10回まで。②支払督促・・・金額に制限が無い ③民事調停 ④即決和解(起訴前の和解)⑤民事訴訟・・・140万円以下は簡易裁判所、140万円超は地方裁判所 ⑥裁判上の和解
公示送達・・・相手方の住所が不明なとき
債務名義+執行文=強制執行(債権を回収するため、財産を競売にかけそこから回収します)債務名義の具体例・・・確定判決、和解調書・調停調書
明け渡し請求・・・別に訴えを起こして給付判決を得る必要があります。

ペットと住むマンション・音大生専用マンション・サブリース契約等最新の賃貸経営も学びました。また、引っ越しシーズンでは、1日に何件もの契約業務を朝から晩まで行いました。
10年ほど前に、富士宮市に完全な移住(Uターン)と成りました。子供は市内の小中学校で良い先生や友達に恵まれ、のびのびと育っています。良質で安価な幼稚園・保育延長サービス・良心的な月謝の塾にも、本当に助けられました!夫はコロナを機に完全テレワーク(週7日)となりました。これまでの経験を生かし、地元に恩返しができるよう、頑張っていきたいです! ページのトップへ
建物の基礎部分の種類
①直接基礎・・・地耐力が十分なとき(フーチング基礎・ベタ基礎)
②杭基礎・・・地耐力が不十分なとき
建物の構造の種類
• 木造・軽量鉄骨造
①木造在来工法・・・軽くて施工しやすいメリット。一方で、防火性能が劣る。
②木造ツーバイフォー工法・・・構造安全耐力・断熱などの居住性能に優れるが湿気がたまりやすい。
③プレハブ工法・・・低コスト工期短縮・省力化・品質向上に優れる。設計の自由度が低い。
• 鉄筋コンクリート造など
①鉄筋コンクリート(RC Rein-forced Concrete)
メリット・・・耐火・耐久性に優れる。設計の自由度が高い。鉄骨造より揺れが少ない。
デメリット・・・重量が重いため自身の影響が大きい。木造と比べて工期が長い。工事費が高い。解体しにくい。
②鉄骨鉄筋コンクリート(SRC Steel Rein-forced Concrete)高層建築用
メリット・・・耐震性に優れる。鉄骨造より、振動が少なく。遮音性が高い。
デメリット・・・鉄筋コンクリートに比べて工期が長い。工事費が高い。解体しにくい。
③鉄骨造(S Steel)
メリット・・・耐震性に優れる。工期が比較的短い。鋼材の加工性が良い。
デメリット・・・木造に比べて工事費が高い。揺れの影響を受けやすい。外壁目地のメンテが必要。熱に弱い。腐食しやすい。耐火性が低い。
• 壁式構造とラーメン構造
①壁式構造・・・柱や梁をを設けず壁体や床板などの平面的な構造方式
②ラーメン構造・・・柱と梁が一体化している。ラーメンとはドイツ語で「枠」の意
屋根の種類
①傾斜屋根・・・コケ・カビ・色あせ・サビ・変形・ゆがみ・割れ・雨漏り等に注意しおおむね10年前後で表面塗装を実施します。
②陸屋根・ルーフバルコニー・・・某水面の亀裂・膨れ・排水溝が塞がっていないか注意します。
葺き替えは築30年がめど
外壁の種類
①モルタル塗り
②タイル張り・・・施工後10年ごとに全面打診・赤外線調査を行う。
③コンクリート打ち放し・・・表面に発生した雨水の汚れ・コケ・カビ・ひび割れを点検します。
④サイディングパネル
修繕期限 新築後10年~15年
漏水の原因について
①雨水による漏水
・建物屋上や屋根・ひさし
・建物中間部では外壁や出窓・ベランダから。
・外壁・・・タイルの剥がれやコーキングの劣化
・出窓・・・出窓屋根 外壁との設置面・サッシまわり
・ベランダ・・・床表面の傷・破損
・ガスレンジ、浴室トイレ・・・換気扇の排気口からの進入
②雨水以外によるもの
給水・排水配管から

防水の種類
①メンブレン防水(面状の防水)
熱アスファルトシート防水
シート防水
改質アスファルト防水
塗膜防水
②シーリング防水(線状の防水)コンクリートの打ち継ぎ部や目地部分を埋める・・・ウレタン系とシリコーン系があります。
保全について
①予防保全
②事後保全
修繕について

修繕計画 中長期的にみれば、賃貸経営の収支上プラスになります。 長期修繕計画 修繕管理費用を賃貸不動産経営の中に見込んでおくことが大切です。修繕履歴は宝なので必ずとっておきます。
耐震補強について
①耐震とは・・・建物の剛性を高めて構造の強さや粘り(変形能力)で地震力に抵抗する構造。
賃貸物件の主な耐震改修の方法
木造(軽量鉄骨造)・・・ 壁・開口部の補強、制震装置(ダンパー)を取り付ける
コンクリート造・・・ 耐震壁の付加、筋交いの増設
②免震とは・・・基礎と本体との間にクッションを設け、地震による揺れを低減させる構造。新築時のみならず、既存建物での事後的な免震化も可能。
③制震とは・・・建物に入った地震力を吸収するダンパーなどを設置する構造。工事費も安く、改修に向いています。

賃貸住宅(共同住宅に限る)は3階以上かつ、床面積1,000㎡以上であって 建築基準法の耐震規定に適合していない場合 (不明な場合は昭和56年5月31日以前に新築工事に着手していること) 特定既存耐震不適格建築物に該当し、耐震改修を行う努力義務を負います。
外壁劣化現象 ①白華現象(エフロレッセンス)ひび割れからの雨水の浸入により、セメントの石灰が水に溶けてコンクリート表面に染み出し、空気中の炭酸ガスと化合して白色化する。 ②白亜化(チョーキング)塗装の表面で顔料などが粉状になって表れる。 ③ポップアウト コンクリート表面の一部が円錐形のくぼみ状に破壊された現象。
給水設備について
①鋼管
②塩ビ管・・・サビの心配が無い。軽量で耐食性に優れる。
給水方式

①直結方式 水道本管から短時間・短距離で供給するため衛生的です。
・直結直圧方式・・・小規模低層建物。
・直結増圧方式・・・中規模以下のマンション 増圧給水ポンプを使用
②受水槽(貯水槽)方式 水道本管の断水や停電でも、すぐには断水しない。
・高置(高架)水槽方式 揚水ポンプで屋上の高置(高架)水槽に汲み上げ重力による自然流下で各戸へ給水。
・圧力タンク方式 加圧ポンプによって圧力タンクに給水し、空気を圧縮 高置(高架)水槽が不要のため、小規模マンションで採用される。
・加圧給水方式(ポンプ直送方式) 高置(高架)水槽が不要であり、高層マンションでも採用。
室内の配管方式
①先分岐方式
②さや管ヘッダー方式 管をタコ足状に分配 耐久性・施工性に優れる。同時に水を使用しても水量の変動が少ない。
水槽の管理
水位の調整 ボールタップや電極棒で感知
給湯方式
①飲用給湯方式・・・ガス瞬間湯沸器など給湯箇所ごとに設置 ②局所給湯方式・・・各戸・各室ごとに設置
③中央(セントラル)給湯方式・・・熱源機器と貯湯タンクを設置。ホテルなど 電気給湯器とは・・・ヒートポンプ給湯器(エコキュート)や家庭用燃料電池(エネファーム)があります。
排水の種類
①汚水・・・トイレ排水
②雑排水・・・台所、浴室、洗面所、洗濯機等から
③雨水
公共下水道の種類 ①分流式下水道(汚水/雑排水と雨水を2本の管で流す ②合流式下水道(1本の管で)
浄化槽設備 公共下水道の無い地域では浄化槽を設けなければいけません。浄化槽とは、汚水や雑排水を溜めて、微生物に汚物などを分解させ、固形物を沈殿させることにより、上部のきれいな水を放流する仕組みです。処理法は生物膜法と活性汚泥法があります。使用開始後、報告書を都道府県知事に提出し、3ヶ月~5ヶ月の間に水質検査を受けます。水質検査・保守点検・清掃を毎年1回受けます。保守点検・清掃の記録を3年間保管する必要があります。
排水の仕方
①地盤面より高い/横引き管・・・重力式流下
②地盤面より低い・・・汲み上げ式(ポンプアップ)
排水トラップの種類 下水管から臭いや虫がこないよう、水で封をしておきます。(封水といいます)封水深は50~100ミリ。二重トラップは禁止されています。
サイホン式トラップ(管トラップ)
①Sトラップ・・・サイホン作用が起きやすい
②リトラップ・・・封水の安定度が劣る
③Pトラップ・・・最も多く使用される。サイホン作用が起きにくい。封水破壊少。
非サイホン式トラップ(隔壁トラップ)
①ドラムトラップ・・・台所の流しに使用。封水の安定度が高い。
②わんトラップ(ベルトラップ)・・・床排水に使用される。封水深が浅いので、封水の安定度が低い。
トラップの破封(封水が壊れること)の種類 ①自己サイホン作用 ②誘導サイホン作用 ③はね出し作用 ④毛細管現象 ⑤蒸発等 ※破封すると、悪臭や虫などが室内に侵入します。
通気設備の種類 破封を防ぎ排水管内の気圧差を生じさせないようにするため
①伸頂通期方式・・・伸頂通気管を屋上で大気に開口する。
②通気立て管方式・・・排水立て管と通気立て管の2本で最下層よりも低い位置で大気に開口。二管式
換気設備の種類
①給気ファン
②排気ファン
③給排気ダクト
④ルーフファン
⑤排気塔
⑥設備用換気扇
換気方式の種類
①自然換気・・・自然条件(温度差)を利用した換気。経済的である。騒音が発生しない。換気が安定しない。
②機械換気・・・換気扇を利用し、安定した換気ができるが、費用がかかる。
・第1種換気 給気と排気にファンを使用 居室に設置される熱交換型換気設備に採用
・第2種換気 給気のみにファンを使用。室内は正圧となる。製造工場に採用
・第3種換気 排気のみにファンを使用。室内が負圧になり、室内に汚染空気が入らない。多くの住宅で採用。
24時間換気(常時換気)システムの義務付け
シックハウス症候群(ホルムアルデヒド)の対策として新築住宅には24時間稼働する機械換気設備の設置が義務付けられています。

①低圧受電・・・50kW未満 電気室不要 ②高圧受電・・・50kW~2000kW未満 ③特別高圧受電・・・2000kW以上 デパート・病院・大学など
電気設備の種類
受電方式(引き込み電圧)の種類
建物への電力供給方式
①借柱方式(柱上変台方式)・・・電柱上に変圧器を設置する
②集合住宅用変圧器方式(パットマウント方式)・・・地上用変圧器を設置
③借室方式・・・建物内の一室を変圧器室として、電力会社へ提供(借室)する
④借棟方式・・・敷地内に変圧器棟を設置
⑤キュービクル方式・・・屋外にキュービクル式高圧受電設備を設置 中規模建築物
住戸内への電力供給方式
①単相3線式 (100ボルト/200ボルト)
②単相2線式 (100ボルト)
ブレーカーの種類 ①アンペアブレーカー(サービスブレーカー)契約以上の電気が流れた場合に自動遮断されます。これは電力会社所有物です。 ②漏電ブレーカー(アース・リーク・ブレーカー)漏電を素早く感知し回路を遮断します。消費者所有物です。 ③安全ブレーカー(配線用遮断器)分電盤から各部屋へ電気を送る各分岐配線に取り付けられ故障によって許容電流を超えた場合、遮断されます。消費者所有物です。
ガスの種類

①都市ガス・・・空気より軽い ②プロパンガス(LPガス)・・・空気より重い
ガス設備の種類
①ガス管・・・屋外はポリエチレン管。屋内は塩化ビニル被覆鋼管が多い。
②ガスメーター(マイコンメーター)ガス警報器とは
・ガス使用量を計算
・ガスの異常を検知し、自動でガス供給を遮断する
機能を備える。
③ガスの開栓 ガス利用者(入居者)立ち合いが必要。
消防用設備

共同住宅の火災の感知・通報・消火・避難誘導と消防隊の活動支援
消火器の種類(粉末)ABC消火器は全ての火災に対応 使用期限は約5年。詰め替えはできません。
A火災(普通火災)白マーク 木材・紙・繊維
B火災(油火災)黄マーク 石油類、油脂類
C火災(電気火災)青マーク 電気設備
屋内消火栓設備・スプリンクラー・住宅用火災警報器
自動火災報知設備
熱感知器
①定温式スポット型 一定温度以上
②差動式 温度上昇率が一定率以上
煙感知器
①イオン化式スポット型 イオン電流が煙で遮断されると作動。
②光電式スポット型 煙の微粒子により光が乱反射して作動。
避難設備
①避難器具
②誘導灯
③誘導標識

自動火災報知設備等が設置されていないすべての住宅には、消防法により、 住宅用火災警報器の設置が義務付けられています。
防火対象物の所有者や管理権限者は消防法により、防火管理者を定めます。共同住宅は「非特定防火対象物」に分類されます。建物収容人員50人以上で、防火管理を行う必要があります。消防計画の作成が重要な業務です。